Что такое курсовые разницы?
Курсовая разница – это доход или расход, который возникает как разница между стоимостью актива в рублях или его стоимостью в иностранной валюте на дату последней переоценки и текущей датой.
Активы и обязательства в иностранной валюте нужно пересчитывать в рубли (п. 7 ПБУ 3/2006, п. 8 ст. 271 НК РФ, п. 10 ст. 272 НК РФ):
- на дату совершения операции;
- на конец месяца (последний день месяца).
Курс берется тот, что установлен Центральным Банком на дату пересчета, если другое не предусмотрено законом или соглашением сторон (договором) (п. 5 ПБУ 3/2006, п. 8 ст. 271 НК РФ, п. 10 ст. 272 НК РФ).
Переоценке не подлежат (п. 10 ПБУ 3/2006, ст. 271 НК РФ, 272 НК РФ, 316 НК РФ):
- авансы;
- материальные ценности, принятые на учет.
Какие счета переоцениваются?
Переоценке для целей расчета курсовых разниц подлежат счета, остатки по которым выражены в иностранной валюте или условных единицах (у. е.). Вот основные категории счетов, которые обычно переоцениваются:
- Денежные средства:
- 52 “Валютные счета”: Остатки на валютных счетах в банках.
- 21 “Денежные документы в валюте”: Денежные документы, номинированные в иностранной валюте (например, дорожные чеки).
- 21 “Приобретение валюты”: Счет, используемый для учета операций по покупке/продаже иностранной валюты.
- 60 “Расчеты с поставщиками и подрядчиками”: Кредиторская задолженность, выраженная в валюте или у. е.
- 62 “Расчеты с покупателями и заказчиками”: Дебиторская задолженность, выраженная в валюте или у. е.
- 76 “Расчеты с разными дебиторами и кредиторами”: Включая суброгацию, возмещение ущерба и прочее. Проверяйте субсчета – если есть валютная оценка, то переоцениваются.
- 71 “Расчеты с подотчетными лицами”: если выданы валютные авансы.
- 66 “Расчеты по краткосрочным кредитам и займам”: Задолженность по кредитам и займам, полученным в иностранной валюте.
- 67 “Расчеты по долгосрочным кредитам и займам”: Задолженность по кредитам и займам, полученным в иностранной валюте.
Создание расчетного счета в иностранной валюте.
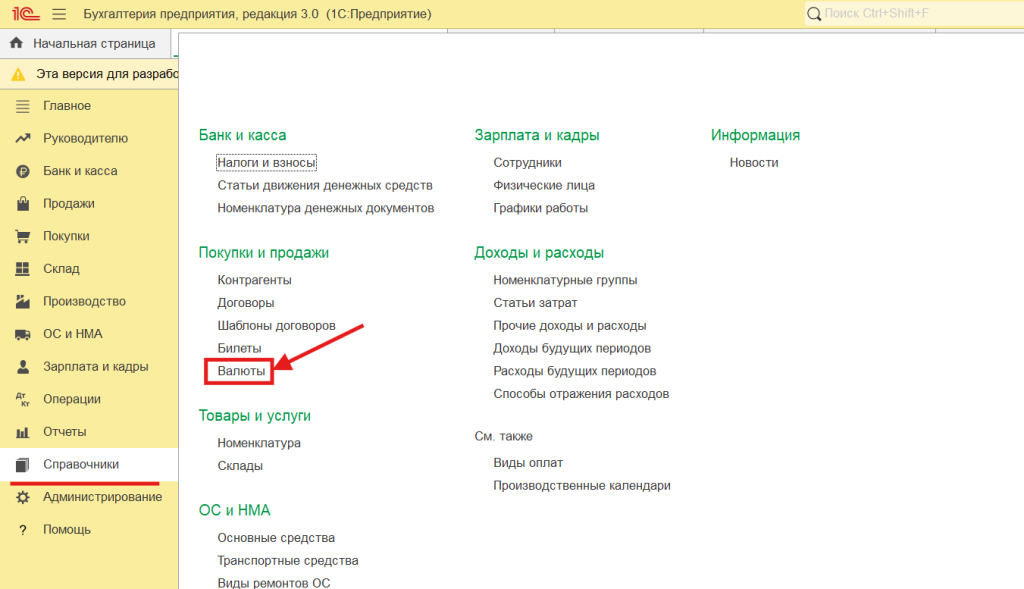
Рассмотрим, как создать расчетный счет организации в валюте в 1С:Бухгалтерии. В первую очередь потребуется добавить какую-либо иностранную валюту в справочник валют. Перейдем в раздел Справочники и там будет нужный справочник.
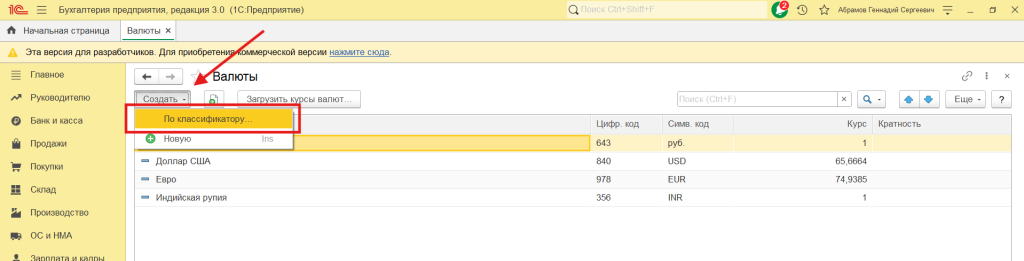
Далее создадим нужную валюту (Создать – По классификатору) , подобрав ее из классификатора валют.
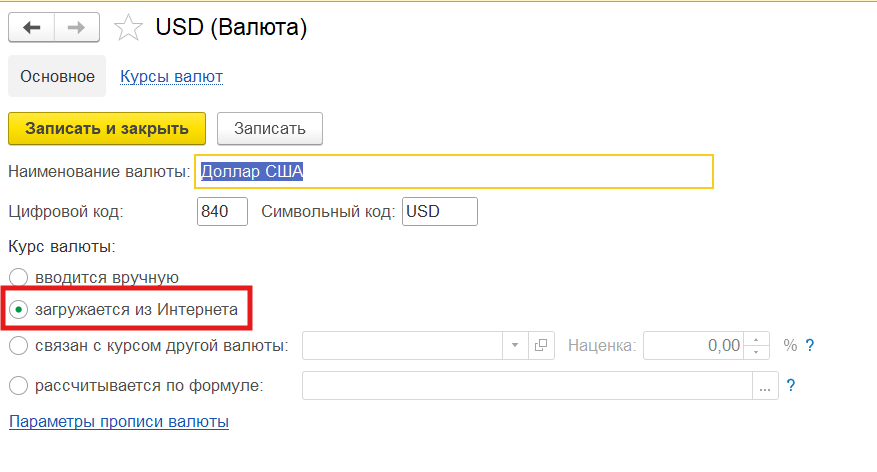
В качестве примера создадим валюту Доллар США, для корректности расчета курсовых разниц внутри создания валюты укажем, что курс валюты загружается из интернета нажатием одноименного флажка.
Далее переходим в карточку организации (раздел Главное – Организации или Главное – Реквизиты организации в зависимости от количества созданных в программе организаций). В карточке организации выбираем раздел Банковские счета.
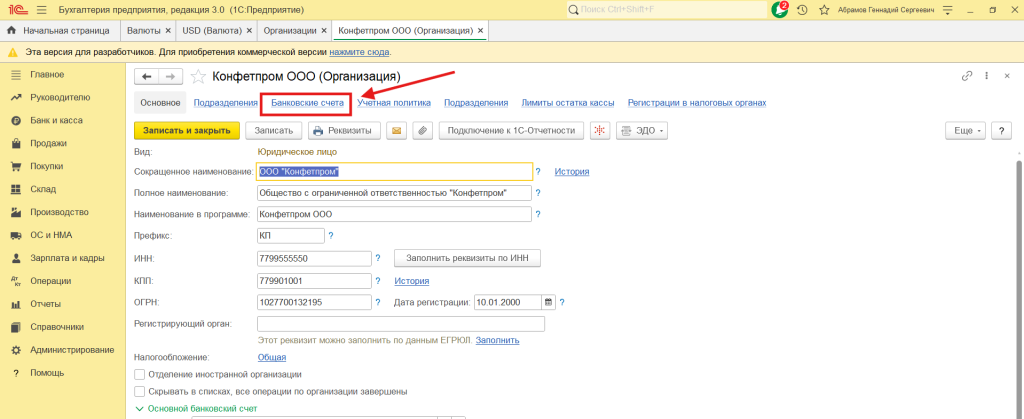
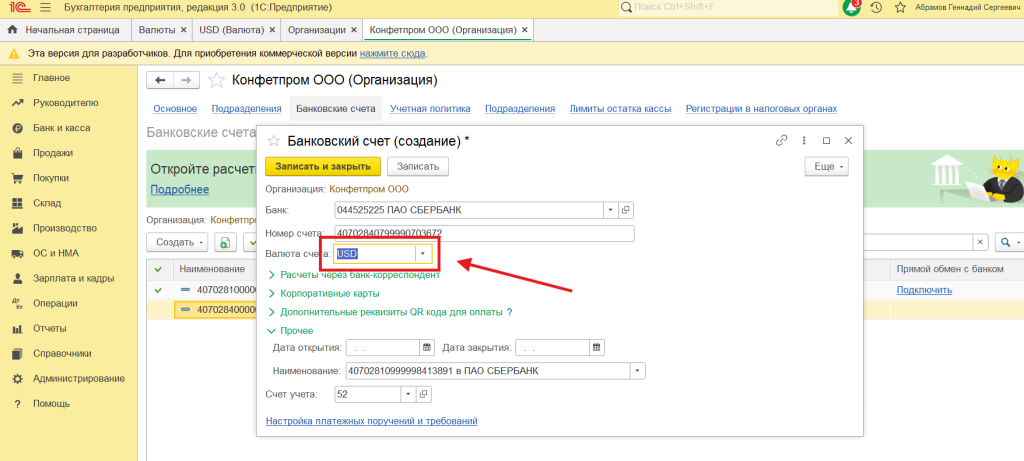
В открывшемся справочнике расчетных счетов организации нажимаем Создать и вводим реквизиты счета. В поле Валюта выбираем необходимую иностранную валюту (в случае примера USD).
В какой момент возникают курсовые разницы
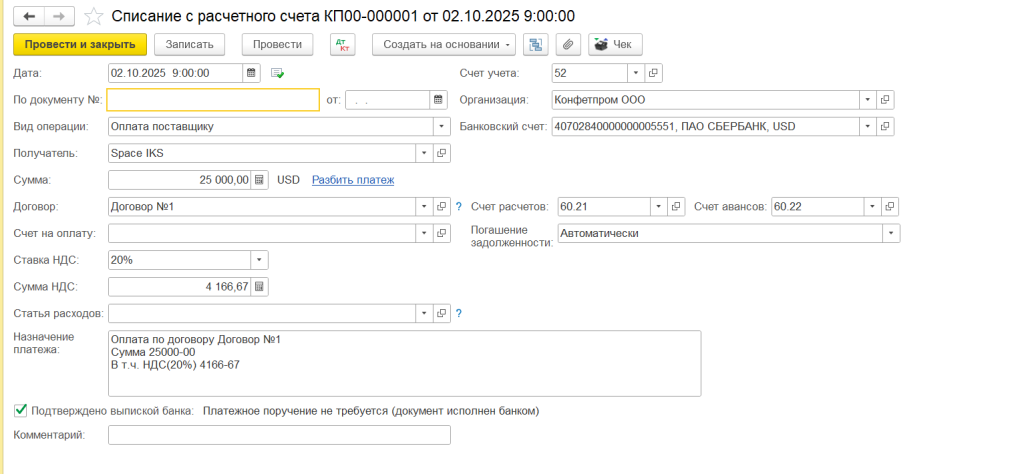
Рассмотрим в каких случаях возникает курсовая разница и какими проводками она отражается. Для удобства рассмотрим это на примере закупки. Задача: Наша организация приобретает у поставщика Space IKS 200 точек доступа Wi-Fi, 02.10.2025 перечисляем аванс в размере 25000 USD (доллар США), 05.10.2025 получаем поставку на сумму 50000 USD, 03.11.2025 года доплачиваем оставшиеся 25000 USD. Курсы валют на дату 02.10 – 65 руб, 05.10 – 67 руб, 31.10 - 64 руб, 03.11 – 71 руб.
На примере данной задачи рассмотрим, как формируется курсовая разница и на каких этапах:
При проведении оплаты (поставщику или покупателя)
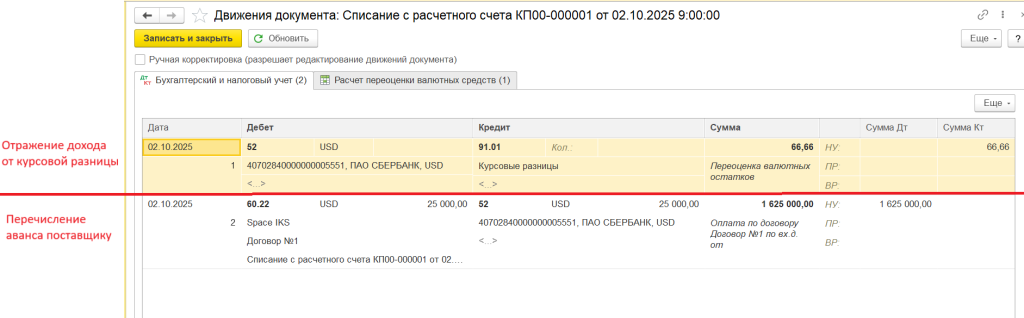
Для примера рассмотрим оплату поставщику. При проведении оплаты возникает две проводки:
- Дт 60.22 Кт 52 – отражение оплаты аванса поставщику
- Дт 62 Кт 91.01 – отражение дохода от курсовой разницы
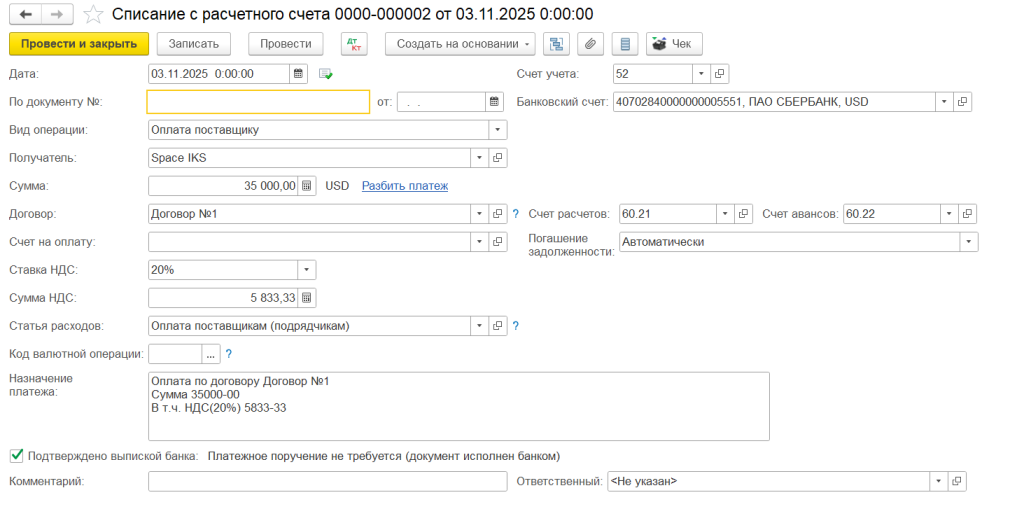
Рассмотрим как выглядит документ Списание с расчетного счета.
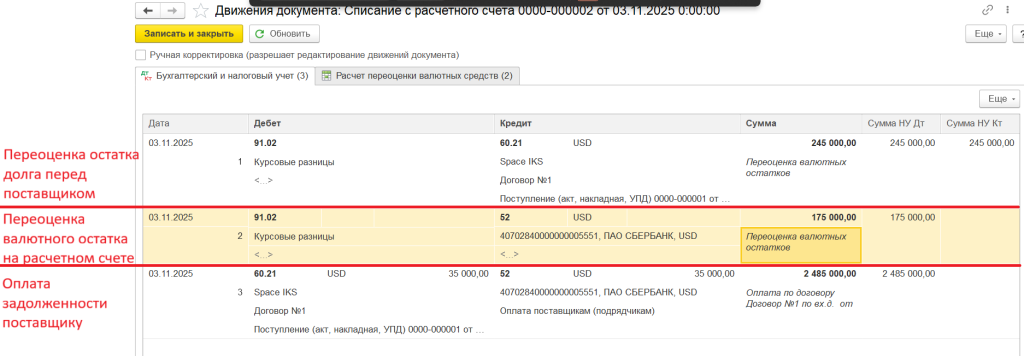
И какие проводки он формирует:
Проведение поступления товаров
При проведении документа поступление товаров курсовая разница не возникает, поскольку движения денежных средств не предусмотрено, но есть особенность формирования проводок по зачету аванса и по поступлению товаров на 41 счет.
Создаем документ Поступление товаров (Покупки – Поступление (акты, накладные, УПД)), в котором отражаем поступление соответствующего товара в количестве 200 шт, по стоимости 250 USD.
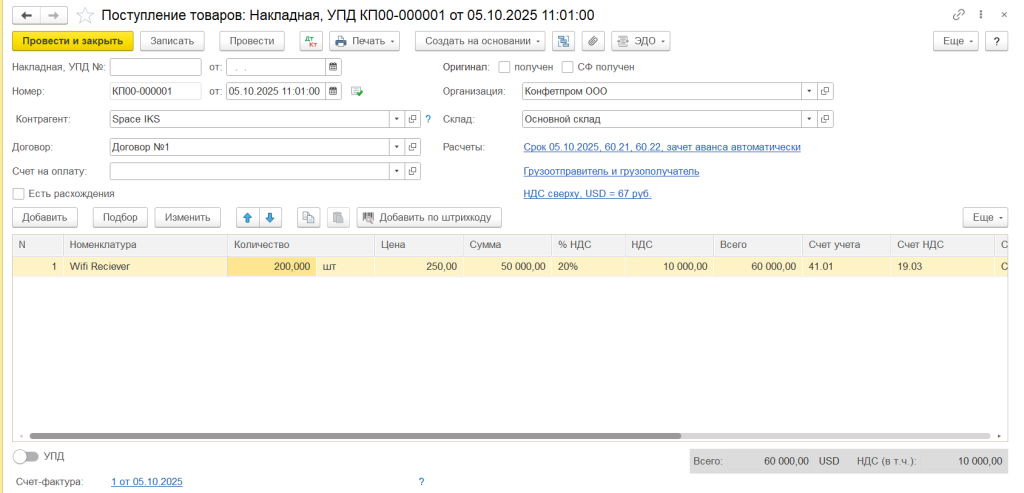
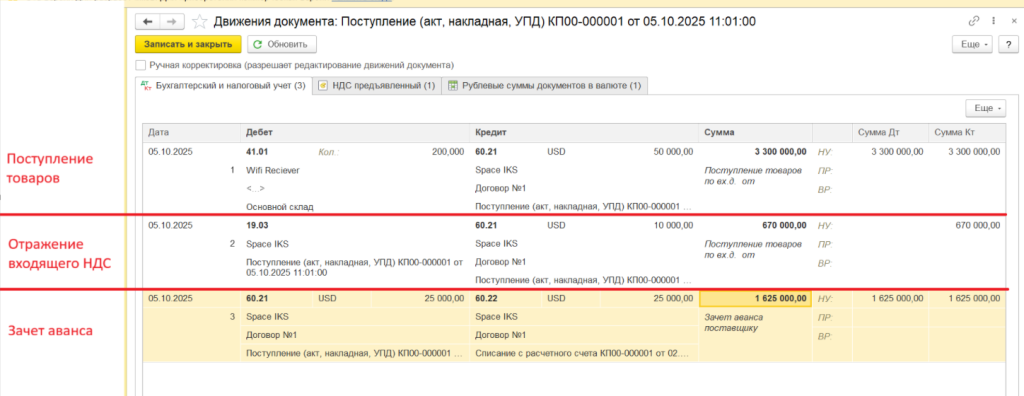
Документ формирует проводки:
- Поступление товаров: сумма в USD указывается полностью, при этом рублевый эквивалент считается суммой Зачтенный аванс (USD) * Курс на дату аванса + Оставшаяся стоимость (USD) * Курс на дату поступления.
- Отражение входящего НДС: сумма НДС указывается и в иностранной валюте, и в рублевом эквиваленте по курсу на дату поступления.
- Зачет аванса: сумма зачета аванса в рублевом эквиваленте указывается по курсу на дату оплаты аванса поставщику.
Выполнение закрытия месяца
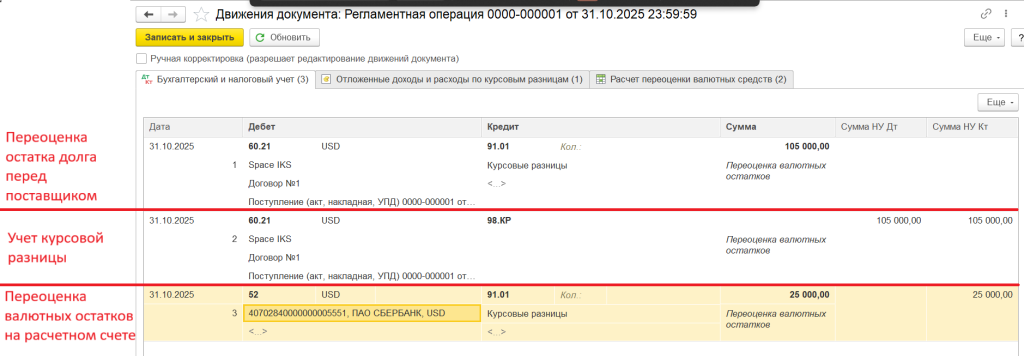
При выполнении закрытия месяца (Операции-Закрытие месяца) формируется ряд проводок:
- Переоценка задолженности перед поставщиком: рассчитывается исходя из разницы в остатке задолженности по курсу на дату поступления и по текущему курсу (задолженность * курс на дату поступления – задолженность * курс на дату закрытия месяца).
- Учет курсовой разницы: отражает переоценку задолженности в целях налогообложения прибыли до момента закрытия задолженности перед поставщиком.
- Переоценка валютных остатков на расчетном счете: рассчитывает рублевую разницу остатков на расчетном счете по курсам на дату последнего движения и на дату закрытия месяца ( остаток на счете * курс на дату последней операции – остаток на счете * курс на дату закрытия месяца).
Погашение задолженности перед поставщиком:
03.11 перечисляем оставшиеся 35000 USD по поступлению.
Рассмотрим проводки, которые сделает данный документ:
- Переоценка остатка долга перед поставщиком: рассчитывается исходя из разницы в остатке задолженности по курсу на дату поступления и по текущему курсу.
- Переоценка валютного остатка на расчетном счете: рассчитывается исходя из разницы остатка на валютном счете * курс на дату последней операции – остаток на расчетном счете * курс на дату проведения документа
- Оплата задолженности поставщику: отражается оплата оставшейся задолженности поставщику по курсу на дату проведения документа.
Как проверить курсовые разницы
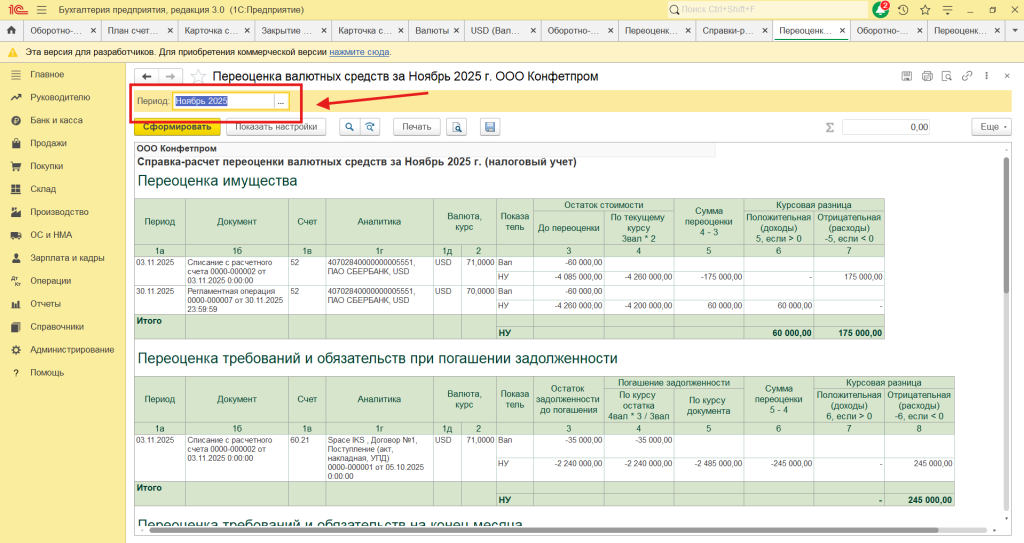
Для проверки сумм курсовых разниц можно использовать оборотно-сальдовую ведомость или справку-расчет Переоценка валютных средств.
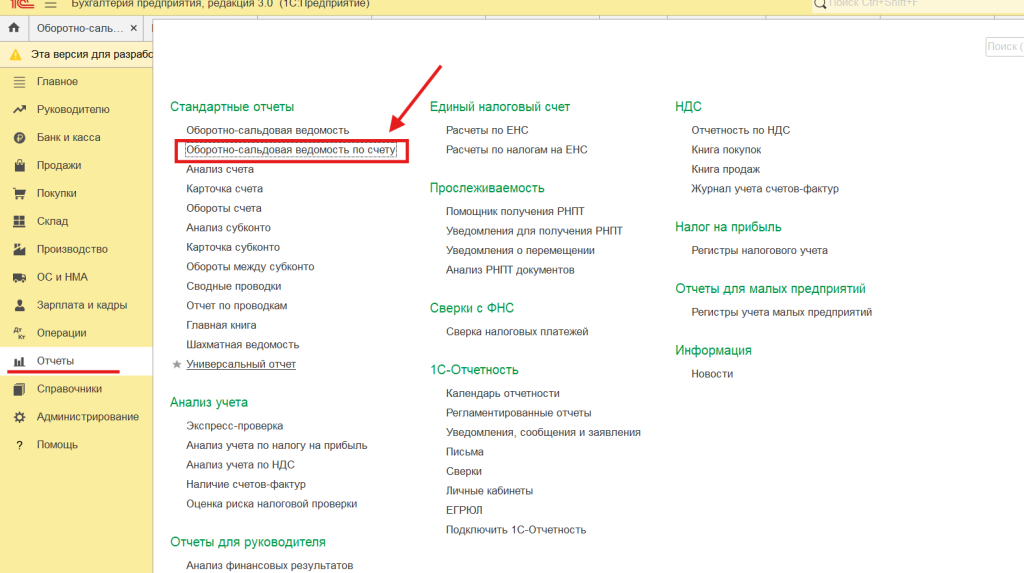
Для проверки расчета курсовых разниц можно использовать Оборотно-сальдовую ведомость по счету 91 с отбором по субконто Курсовые разницы. Формируется в разделе Отчеты-Оборотно-сальдовая ведомость по счету.
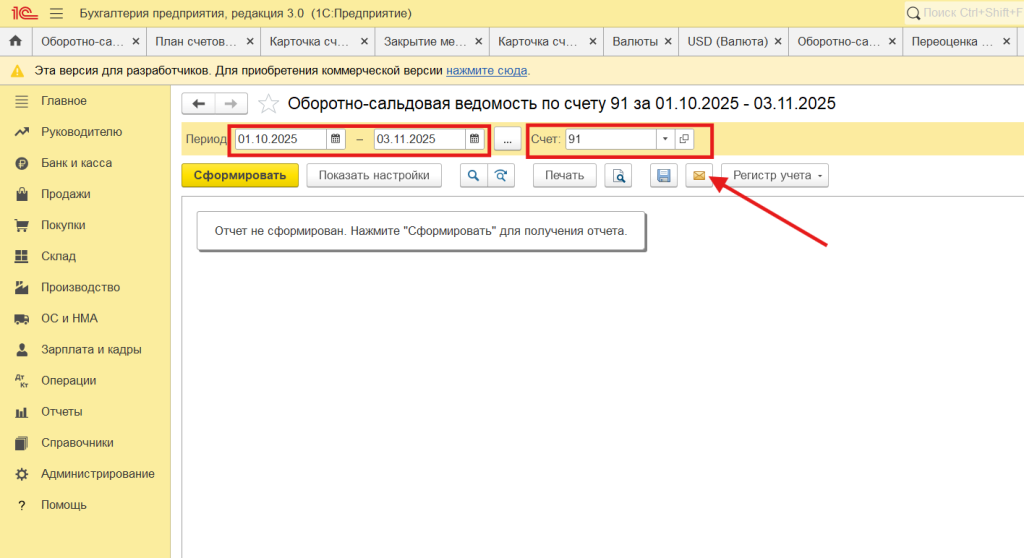
В открывшейся Оборотно-сальдовой ведомости выбираем нужный период и счет 91.
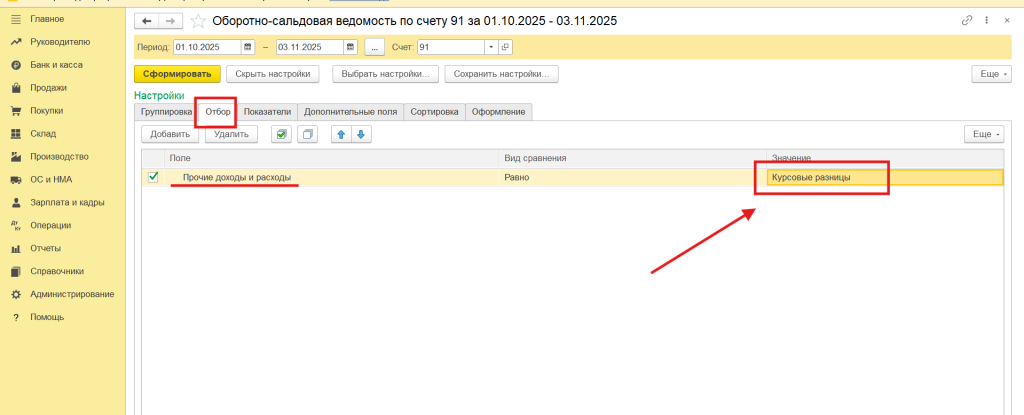
Для проверки курсовых разниц зайдем в настройки отчета по кнопке Показать настройки и на вкладке Отбор в поле Прочие доходы и расходы выберем Курсовые разницы.
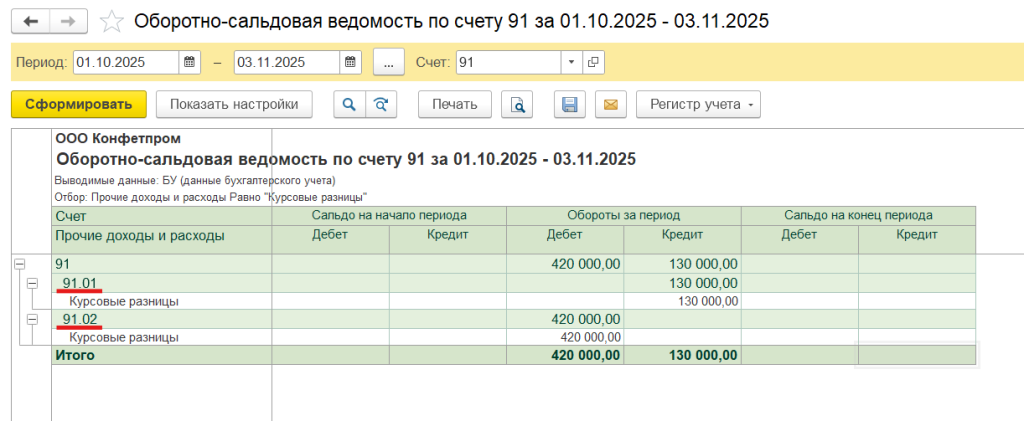
По дебету будут отражены расходы, возникшие при расчете Курсовых разниц, а по кредиту доходы. При формировании оборотно-сальдовой ведомости по субсчетам доходы будут отнесены к счету 91.01, а расходы к 91.02.
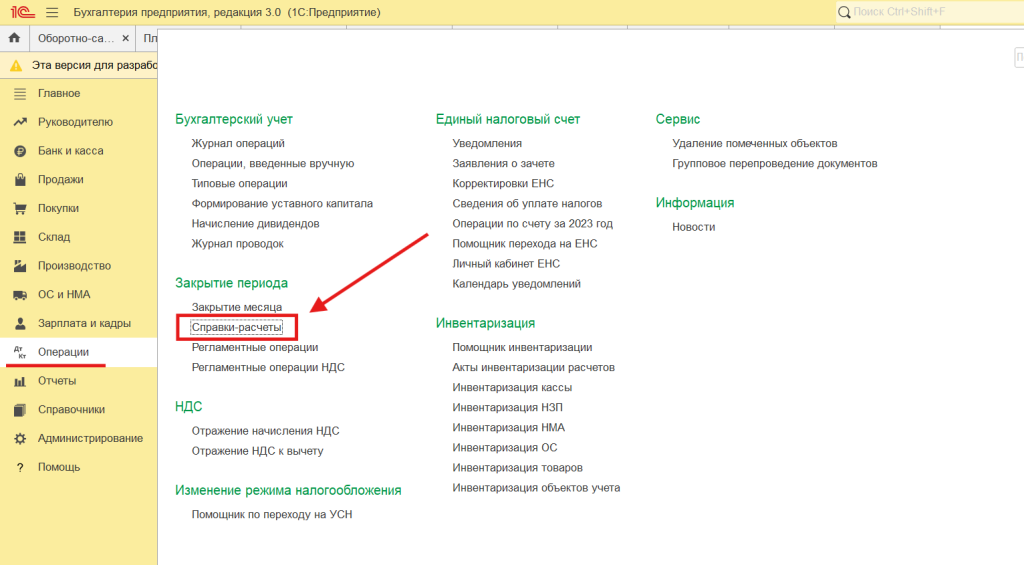
Также для проверки можно использовать справку-расчет Переоценка валютных средств. Для её формирования нужно перейти в раздел Операции-Справки-расчеты.
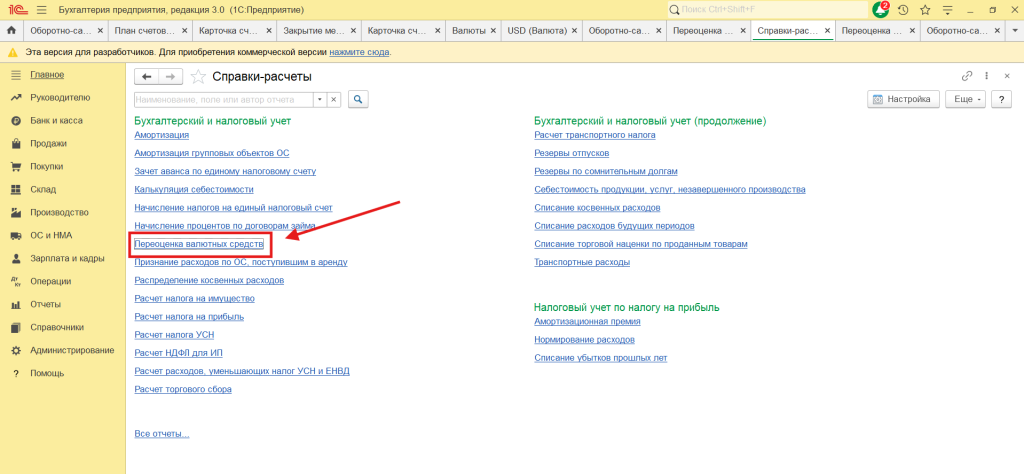
Далее выбираем Переоценка валютных средств.
Далее формируем отчет за нужный месяц.
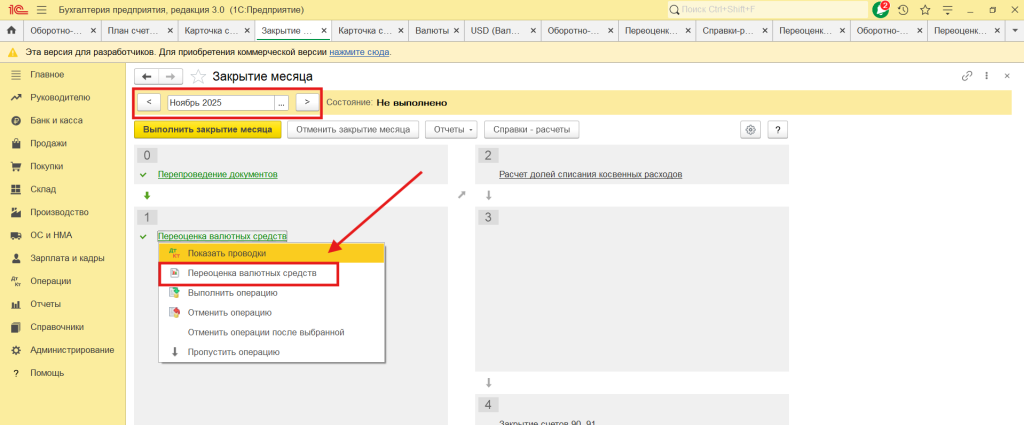
Для формирования этой справки месяц в полном объеме, месяц за который она формируется должен быть закрыт. Также данную справку-расчет можно сформировать из процедуры закрытия месяца. В разделе Операции- Закрытие месяца нужно выбрать операцию Переоценка валютных средств и при нажатии на операцию сформировать одноименный отчет.
Нужна помощь с настройкой 1С? Закажите консультацию наших специалистов.